
Quand on parle de « taxe sur abri de jardin », on désigne en réalité la taxe d’aménagement. Elle ne revient pas chaque année : elle est due une seule fois, au moment où vous créez une surface taxable sur votre terrain. Voici dans quels cas elle s’applique, comment la calculer et ce que vous risquez si vous avez oublié de déclarer votre abri.
Abri de jardin : à partir de quelle surface paye-t-on la taxe ?
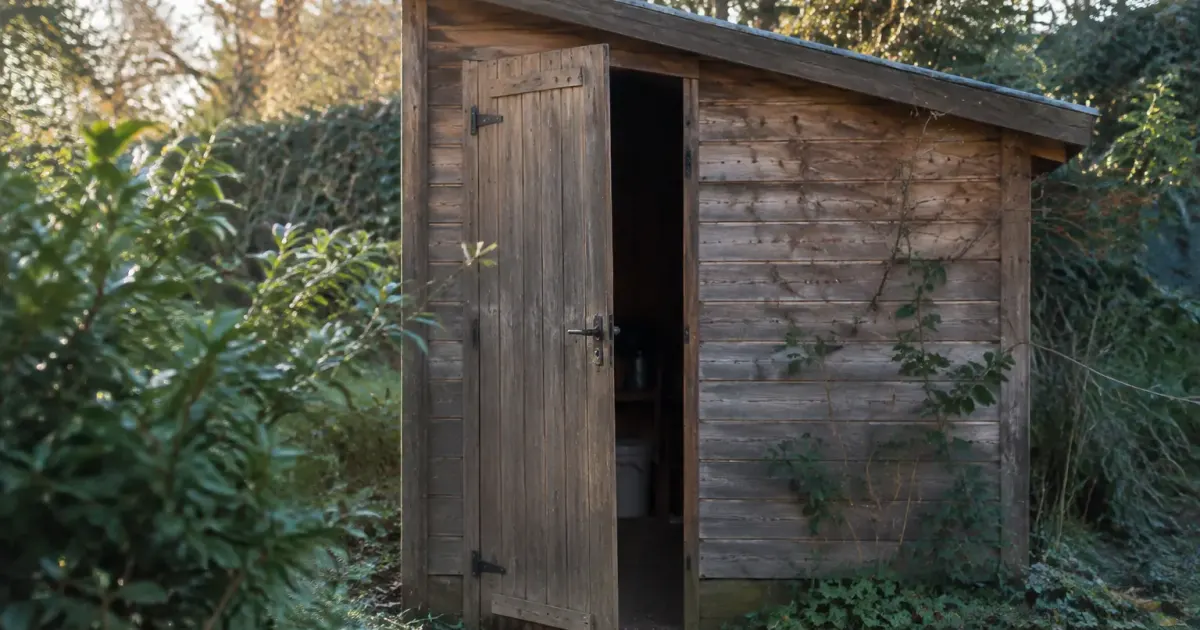
Un abri de jardin est taxable lorsqu’il est clos et couvert (voir les toitures pour abri de jardin), qu’il offre une hauteur sous plafond d’au moins 1,80 m et que sa surface dépasse plus de 5 m². En dessous de 5 m², la taxe d’aménagement n’est pas due. Les pergolas ouvertes et les abris sans fermeture complète échappent aussi, en principe, à l’impôt.
Ne confondez pas la taxe avec les formalités d’urbanisme, qui obéissent à d’autres seuils. Le tableau ci-dessous les met côte à côte pour une annexe de jardin.
| Surface de l’abri | Formalité en mairie | Taxe d’aménagement |
|---|---|---|
| 5 m² ou moins | Aucune (sauf zone protégée) | Non |
| Plus de 5 m² et jusqu’à 20 m² | Déclaration préalable | Oui |
| Plus de 20 m² | Permis de construire | Oui |
Un abri de 4 m² peut quand même exiger un dossier
Le seuil de 5 m² décide de la taxe, pas de l’autorisation. Dans un secteur protégé (abords d’un monument historique, site classé) ou selon votre PLU, une déclaration préalable peut être demandée même pour un tout petit abri, sans que la taxe soit due pour autant.
Comment se calcule la taxe d’aménagement sur un abri de jardin
La formule tient en une ligne : surface taxable × valeur forfaitaire au m² × taux locaux. La valeur forfaitaire est fixée chaque année au niveau national. Pour 2026, elle s’établit à 892 € par m² hors Île-de-France et à 1 011 € par m² en Île-de-France. Ces montants évoluent d’une année sur l’autre, il vaut donc la peine de les confirmer sur service-public avant de faire vos comptes.
Les taux dépendent de votre localisation. La commune ou l’intercommunalité vote un taux compris entre 1 % et 5 % (davantage dans certains secteurs aménagés), et le département ajoute une part qui peut atteindre 2,5 %. En Île-de-France, une part régionale allant jusqu’à 1 % s’ajoute encore. Votre mairie vous communique le taux exact en vigueur.
Prenons un abri de 10 m² hors Île-de-France, avec un taux cumulé de 5 % : 10 × 892 × 5 % donne 446 €. Pour 15 m² avec un taux cumulé de 4 %, on obtient 535,20 €. Le montant reste donc modeste pour un abri classique, loin des sommes qu’impliquent une extension ou une piscine (cette dernière est taxée sur une base forfaitaire par m² de bassin).
Les exonérations : quand l’abri n’est pas taxé
La première exonération est automatique : un abri de 5 m² ou moins, ou bien non clos, ou bien trop bas, ne génère pas de surface taxable. Aucune démarche particulière n’est nécessaire dans ce cas, hormis une éventuelle déclaration préalable en zone protégée.
Les collectivités disposent aussi d’une marge de manœuvre. Une commune peut décider par délibération d’exonérer, totalement ou en partie, les abris de jardin soumis à déclaration préalable. Cette décision varie d’une ville à l’autre : renseignez-vous auprès du service urbanisme avant de déposer votre dossier, car l’écart peut aller de zéro à plusieurs centaines d’euros pour un même abri.
Oubli de déclaration : risques et régularisation
La taxe est peu connue, et beaucoup de propriétaires installent un abri sans rien déclarer. Le risque est réel, d’autant que l’administration croise désormais les photographies aériennes avec les bases fiscales. Un contrôle peut intervenir plusieurs années après la construction, sur une période de reprise (prescription) qui dépasse largement la première année.
En cas de redressement, vous devez la taxe elle-même, des intérêts de retard et, si l’administration estime l’omission délibérée, une majoration pouvant atteindre 80 %. S’ajoute un volet urbanisme : construire sans l’autorisation requise expose à un procès-verbal et à une amende, avec un risque d’ordre de mise en conformité ou de démolition dans les cas les plus sérieux.
La bonne nouvelle, c’est que la régularisation reste possible. Déposez une déclaration préalable (ou un permis) à titre de régularisation en mairie, puis déclarez le bien sur impots.gouv. Spontanée, la démarche est presque toujours mieux accueillie qu’une régularisation imposée après un contrôle.
Démarches à suivre et conseils pour limiter la taxe
Pour un abri compris entre 5 et 20 m², le parcours se déroule en quelques étapes :
- Vérifiez le PLU et les éventuelles servitudes (zone protégée, distances à respecter) auprès de votre mairie.
- Déposez une déclaration préalable avec le formulaire cerfa 13703, en mairie ou via le guichet numérique des autorisations d’urbanisme.
- Attendez la décision (un mois en général) avant de commencer les travaux.
- Une fois l’abri terminé, déclarez-le sur impots.gouv, rubrique « Gérer mes biens immobiliers », dans les 90 jours suivant l’achèvement.
L’administration fiscale calcule ensuite la taxe et vous envoie un avis, payable en une ou deux fois selon le montant (le seuil se situe autour de 1 500 €). Pour un abri classique, une seule échéance suffit.
Si vous hésitez sur la taille, mesurez avant d’acheter. Un abri de 5 m² pile reste hors du champ de la taxe, alors qu’un modèle de 6 m² la déclenche. Choisir une structure ouverte sur un côté ou une hauteur inférieure à 1,80 m change aussi la donne, à condition que l’usage reste cohérent avec votre besoin réel. Et dans tous les cas, demandez à votre mairie le taux voté et l’éventuelle exonération locale : c’est la manière la plus fiable de connaître le montant exact avant de vous lancer.